 众智
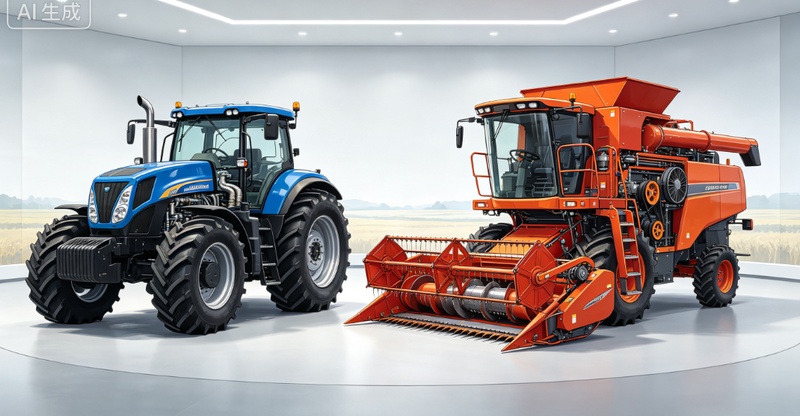
为什么拖拉机企业爱扎堆,而联合收获机企业喜欢单打独斗?有没有人想过为什么?
一、拖拉机集群化与收获机的集中化
熟悉农机行业的人都知道,国内目前形成了以山东潍坊、河南洛阳、江苏常州、浙江宁波为代表的四大拖拉机产业集群。
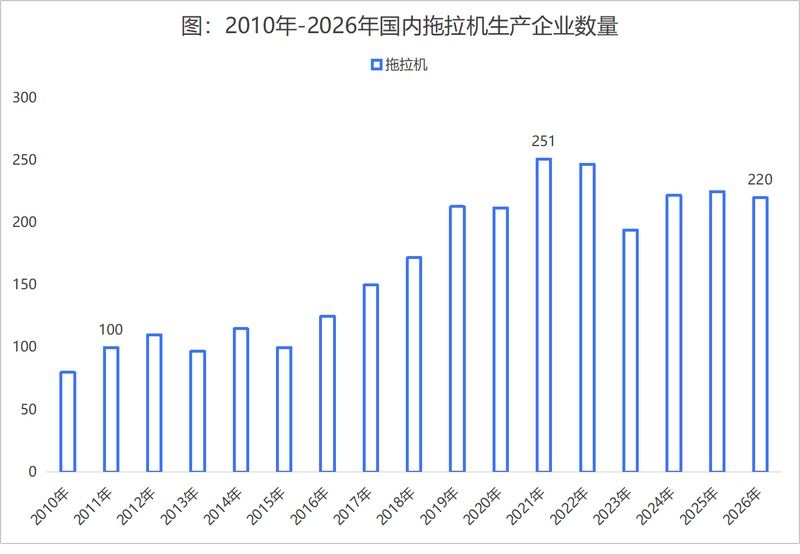
据近年行业统计数据,目前国内拖拉机生产企业数量仍超220家,产业集聚特征十分明显。尤其是潍坊产业集群,不仅汇聚了行业龙头潍柴雷沃,还集聚了约110家拖拉机企业和上千家配套企业,年产值约500亿元,同时该集群为洛阳和常州产业集群提供了车桥、变速箱等核心零部件的供给,近几年潍坊拖拉机产业集群的影响力仍在增强,当前行业形成梯队分明、新锐崛起的竞争格局,潍坊集群在行业内的优势持续凸显。
再看看联合收获机,国内销量最大的联合收获机有小麦联合收获机、水稻联合收获机、玉米联合收获机,历史上也曾有玉米联合收获机和水稻联合收获机的集群化发展,但目前小麦联合收获机雷沃一家占70%,剩下的品牌只是补充,水稻联合收获机沃得、雷沃、久保田三家占比80%,玉米联合收获机雷沃、英虎、大益农(原辽拓大益)加起来占比超七成,其他品牌份额都是个位数,企业天南地北的分散,也已经形不成产业集群,当然如果勉强将山东称为联合收获机产业集群也说得过去,但这只是产业集中度提升过程中的过渡形态,最终市场份额会向少数寡头集中。
那么问题来了:农业生产中最重要的两个大类农机,为什么拖拉机会走集群化发展路线,而联合收获机形成了寡头垄断格局呢?相信很多人并没有思考过这个问题,笔者就此话题谈谈自己的认识。
二、拖拉机与联合收获机的差异
1.产品结构:简单VS复杂
从产品本身来讲,虽然都是动力产品,但拖拉机与联合收获机是完全不同的两类产品,拖拉机只是一个动力平台,本身不能完成任何农活,只有和后面或前面连接的农机具结合才能完成一项或某几项工作。
所以拖拉机本身结构非常简单,整体分为发动机、传动系统、行走系统、转向系统、制动系统、液压悬挂系统、动力输出PTO、驾驶室、电气系统九大核心部分,也就是说拖拉机依靠这九大部分配合外挂农机具完成作业。而这类180马力拖拉机的零部件总数在3500—4000个区间。
再看看联合收获机,以谷物联合收获机为例,普通的机型都有收割、脱粒、清选、卸粮四大基本功能,由割台部分、输送系统、脱粒分离系统、清选系统、行走底盘、动力系统、液压操纵系统、粮箱卸粮系统、电气控制系统九大模块组成。
可见拖拉机仅为动力单元,而谷物联合收获机除提供自身动力外,还集成了收割、脱粒、清选、卸粮四大功能,多级割台、输送过桥、脱粒滚筒、逐稿器、双层振动筛、风扇、多级搅龙、粮箱卸粮机构,链条、链轮、皮带、耐磨件数量大幅增加。与180马力的拖拉机相比,180马力左右的联合收获机有5800—6600个零部件。
结构简单,外协件少,外协难度低,企业就可以充分利用企业外部的供应链来组织生产,按照科斯定律,当企业外部组织难度和成本低于企业内部时,企业选择外部供应链就是明智之举,因此拖拉机企业大多选择依托外部供应链、仅保留少部分内部生产,最终形成了山东潍坊、河南洛阳、浙江宁波等拖拉机产业集群。
反过来看,联合收获机结构非常复杂,5800—6600个零件全部通过外协,企业的管理难度增加的不是一倍两倍,而是呈几何倍数增加,同时外协带来了成本的不可控和质量不稳定,在这种情况下,按照科斯定律,企业应该将大量外协改为内部自供,内部沟通更方便,且更有利于质量和成本的控制,所以联合收获机会形成企业内部封闭的供应链,且会形成内部规模效应,内部供应链技术溢出的概率低,小企业更不容易生存,行业逐渐向头部企业集中,最终形成了寡头竞争格局。
2、产品:标准化VS个性化
再看看产品的标准化水平。拖拉机作为动力输出产品,本身不具备差异化功能,因此全球拖拉机的结构几乎完全一致。
以轮式拖拉机为例,中国产拖拉机和德国、美国、意大利产的拖拉机都由发动机、传动系统、行走系统、转向系统、制动系统、液压悬挂系统、动力输出PTO、驾驶室、电气系统九大核心部分组成,大拖拉机与小拖拉机之间只有大小的不同,而没有结构的不同。
这就决定了拖拉机的标准化程度很高,也决定了不同企业的拖拉机之间的核心部件是可以通用的,比如约翰迪尔拖拉机上丹佛斯生产的液压件可以在东方红拖拉机上通用,采埃孚的变速箱可以适配约翰迪尔、道依茨、中联重科、一拖东方红等不同品牌的拖拉机。
拖拉机的标准化,决定了零部件的标准化,标准化的零部件一方面是生产难度降低,小微企业也可以按标准化生产,同时集成化订单可以让零部件企业实现规模化生产,有利于降低成本和提高效率,这也符合科斯定律。
于是围绕着拖拉机整机企业,就会形成大量的零部件企业,零部件企业多了,整机制造难度降低,又出现了大量整机制造企业,最终形成了整机与零部件互相促进的规模巨大的产业集群。
而联合收获机则与拖拉机完全不同。不同性状的农作物,需要不同功能的联合收获机。以棉花和玉米为例,收棉花的机器根本不可能去收玉米。在国内,就连收玉米和收小麦的收获机,结构和功能也是完全不一样的。
农作物性状的差异,决定了不同品类的联合收获机必然呈现个性化、差异化和专业化的特征,只要存在个性化,就意味着规模化水平会降低,只要走专业化路线,就意味着社会化程度会降低。
所以我们能看到,无论国内还是国外,联合收获机企业普遍自制能力很强,以内部供应链为主,很多企业也想大量的依靠外部供应链,但外部配套企业无法满足企业个性化、小批量需求,所以就无法培养出分工分散、规模庞大的多元产业集群,相反,会逐渐形成巨无霸的垄断型巨头格局。
例如全球联合收割机市场中,头部集中特征极为明显:公开数据显示,2025年全球前五大联合收割机制造商合计占据约58.3%-68%的全球市场份额,约翰迪尔单家就占据了约28%-30%的全球份额
3.产业性质:资本密集型VS技术密集型+管理密集型
拖拉机的质量主要取决于核心部件的可靠性,生产组装难度不大,加上标准化程度高,可以借助社会化配套体系获取所需部件,所以只要企业有足够强的实力,就能通过大规模投资扩大产能,借助规模效应增强竞争优势,企业内部对技术和管理的要求并不高。
联合收获机恰恰相反,产品性能和品质要取决于对作物的了解、机器与作物的适应性、复杂的部件之间的连接与配合。复杂的结构推高了管理难度,因此联合收获机属于典型的技术密集型叠加管理密集型的产品品类,要生产出高品质的联合收获机,对企业的管理能力提出了更高要求,企业为保障响应速度,必须投入大量研发并强化内部管理。所以无形中就会形成一个内部封闭循环的体系。
总结:通过以上分析,拖拉机与联合收获机虽同为代表性农机,但其产业组织形态截然不同,根源在于产品属性的差异。拖拉机结构相对简单、功能单一,零部件标准化程度高,通用性强,外协生产难度低。企业遵循“外部组织成本低于内部”的科斯定律,倾向于将大量零部件外包,从而催生了大量专业化配套企业,并围绕整机厂形成紧密协作的产业集群(如潍坊、洛阳等)。这种标准化、模块化特征降低了整机制造门槛,使得众多中小企业得以生存,集群效应持续增强。
而联合收获机结构复杂,零部件数量多(多达5800—6600个),且需适应不同作物特性,产品个性化、专业化强,标准化水平低。外部协作面临管理难度几何级增长、成本失控和质量风险等问题,因此企业更倾向于内部化供应链,以加强质量与成本控制,并快速响应技术适配需求。这使其成为技术密集型与管理密集型产业,小企业难以进入,市场最终被少数具备强大研发和内部整合能力的寡头(如雷沃、沃得)主导。
简言之,拖拉机的“简单标准化”推动了外部规模经济与集群化,而收获机的“复杂差异化”则促成了内部一体化与寡头垄断。两者遵循不同的产业经济学逻辑,决定了各自迥异的竞争格局。
小程序扫码观看
更多农机资讯尽在农机一键查
版权声明:本文仅代表作者观点,不代表农机新闻网立场。 本文为分享行业信息所用,如需转载,请联系原作者。
网友评论仅供其表达个人看法,并不代表农机新闻立场。