 众智
规模重要?利润重要?关于这个话题,我与农机行业的一些老板和专家有过多次的辩论,对于一些仍然是闷声发大财的老板来讲,企业是否上规模可能并不重要,但从长远来看,像拖拉机、联合收获机这类大品类的农机,规模反而比利润更重要,甚至可以断言规模就是企业的护城河。
一、规模的“马太效应”。
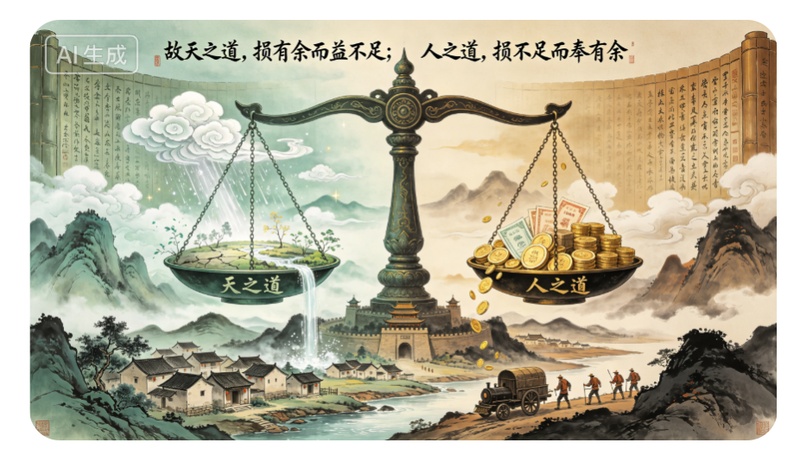
“马太效应”是指“强者愈强、弱者愈弱”的社会现象,即企业凭借已有的优势不断积累资源,从而进一步扩大优势,而劣势企业则因资源匮乏和机会缺失,导致劣势被进一步放大,最终形成两极分化。“人之道,损不足以奉有余”也是“马太效应”另一种注解。
试想一下,一个年产值五十亿、利润一个亿的综合性农机企业,与一个年产值5个亿、利润同样是一个亿的农机具企业,在地方政府、金融机构、所在的行业、供应商和经销商、用户眼中,谁的分量更重?答案不言而喻。
五十亿规模的企业,意味着更大的就业容量、更大的税收贡献、更强的产业带动能力,因此更容易获得地方政府的政策倾斜和资源支持;在用户眼中,大企业的产品更有可信度,售后服务更有保障,用户更愿意为品牌溢价买单。
二、规模的“成本摊薄效应”。
农机行业是典型的制造业,固定成本占比高,从研发投入、模具开发到生产线建设、厂房购置,每一项都需要巨额的前期投入。这些成本并不会因为产量低而减少,反而会随着产量的增加被摊薄到每一件产品上。
如要开发一款新能源混动拖拉机,研发费用至少需要5000万元,模具投入2000万元,生产线改造3000万元,这些费用分摊到1万台产品上,每台增加成本1万元;但若销量达到5万台,每台成本仅增加2000元。
规模越大,单位产品的固定成本就越低,价格空间就越大,利润弹性也就越强。小企业往往被高昂的固定成本压得喘不过气来,而大企业则可以通过规模效应将成本优势转化为价格优势或利润优势,在市场竞争中游刃有余。
三、渠道+服务网络的规模壁垒。
不知道大家有没有注意到,近10年时间,国内小麦联合收获机、水稻联合收获机行业几乎不再出现新进入的企业,这背后的原因就在于渠道和服务网络的门槛已经高到让新玩家望而却步。
现有的企业潍柴雷沃、沃得都有一千多家经销商,每年三夏和三秋跨区期间,两家企业都会出动二三千人的服务队伍,同时全国各地的经销商也参与进来,这种庞大的渠道和服务网络,是这些企业经过数十年时间建立起来的规模壁垒,而支撑如此庞大的渠道和服务网络运转的,正是企业巨大的销售规模和利润体量。
新进入者即便拥有再好的产品,也难以在短期内复制如此庞大的渠道和服务网络,没有足够的销售规模,就无法支撑起覆盖全国的经销商网络和服务团队,服务响应不及时、配件供应不到位,用户的信任就建立不起来,产品口碑就难以形成,市场拓展就会陷入“卖不动—没服务—更卖不动”的恶性循环。
四、品牌认知的“心智锁定”效应。
农机产品的购买决策具有典型的低频、高值、理性特征,用户一旦对某个品牌形成了稳定的认知,就很难被短期促销或新品牌宣传所动摇。
这种心智锁定一旦形成,便具有极强的自我强化属性。用户购买农机后,使用体验、维修记录、服务评价、二手残值等都会不断加深对品牌的认知,形成“越用越信任、越信任越推荐”的正向循环。
这种品牌忠诚度一旦建立,后来者即便投入数倍于先发者的营销费用,也难以撼动用户的心智。
五、资本与融资优势。
资本与融资优势是规模企业最隐蔽却最致命的竞争壁垒。大型农机企业凭借稳定的营收和利润,能够以更低的利率获得银行贷款,甚至通过发行债券、上市融资等方式获取低成本资金。
如一拖股份历史上从资本市场上融到的资金,这些资金被用于技术研发、产能扩张和渠道建设,进一步巩固了其规模优势。
而中小企业很难向企业外部融资,即便能融到资,成本也远高于大企业,在研发投入、产能升级、市场推广等方面处处受制,难以形成持续的正向投入循环。
六、政策资源的倾斜效应。
在农机购置补贴、报废更新补贴、高端智能农机装备研发制造等政策资源分配中,规模企业往往能获得更多倾斜。
一方面,大型企业在资质审核、产品鉴定、补贴目录申报等方面拥有更成熟的团队和经验,申报成功率更高、周期更短;另一方面,大企业还可以影响政策的走向和、标准的制定,在行业标准、技术规范的起草过程中拥有更多话语权。
这种政策资源的倾斜效应,进一步拉大了规模企业与新进入者之间的竞争差距。政策资源的获取不仅是资金层面的支持,更是对企业战略方向的背书。能够参与政策制定和标准起草,意味着企业能够提前洞察行业趋势,将自身技术路线嵌入政策框架,从而在规则层面构筑起先发优势。
七、人才集聚的“虹吸效应”。
农机行业的技术研发、制造工艺、市场营销等环节,对专业人才的要求极高。而人才流动具有明显的“向头部集中”特征。
规模企业凭借更高的薪酬待遇、更完善的职业发展通道、更稳定的研发平台和更丰富的项目资源,持续吸引行业内的优秀人才流入。这种人才集聚不仅体现在研发端,还体现在制造、服务、销售等全链条环节。
优秀人才在规模企业内部的协同配合,能够加速技术攻关、提升产品品质,形成人才与业务相互促进的良性循环。而中小企业受限于薪资水平和平台资源,往往难以吸引和留住高端人才,即便培养出骨干力量,也容易在成长后被头部企业高薪挖走,导致人才投入难以沉淀为长期竞争力。
八、供应链体系的锁定效应。
规模农机企业经过多年经营,已与上下游供应商、经销商形成了深度绑定的协同网络。
这种网络并非简单的买卖关系,而是建立在长期合作、互信和共同成长基础上的战略伙伴关系。头部企业通过稳定的订单规模、技术输出和管理赋能,帮助供应商提升工艺水平和产品质量,而供应商则优先保障头部企业的产能需求和交付时效,在关键零部件供应紧张或原材料价格波动时,头部企业往往能获得更优的供货优先级和价格条款,而新进入者则需从零开始构建供应链体系,不仅面临供应商资源有限、合作意愿不足的困境,还常常要承受更高的采购成本和更长的交付周期。
更为关键的是,供应链体系的锁定效应具有自我强化的特征——头部企业订单越稳定,供应商的投入意愿越强,配套能力越精进,头部企业的产品竞争力就越突出,进而吸引更多订单,形成正向循环。
这种深度绑定的供应链关系,使得新进入者即便拥有技术或产品上的突破,也难以在短期内获得同等水平的配套支持,从而在成本控制、质量稳定性和交付效率上处于明显劣势。九是品牌认知的路径依赖效应。农机产品的购买决策具有低频、高值、长期使用的典型特征,用户一旦形成对某一品牌的认知和信赖,便会在后续的更新换代、增购复购中持续选择该品牌,这种路径依赖使得先发品牌在用户心中占据难以撼动的地位。
九、制造工艺、质量、学习曲线与规模效应的叠加壁垒。
农机装备制造涉及铸造、焊接、热处理、精密加工等多道复杂工序,每一道工序都需要长期的经验积累和技术沉淀才能达到稳定的质量水平。新进入者即便引进了先进的设备,也难以在短期内掌握成熟的工艺参数和操作诀窍。
制造过程中的良品率、一致性和可靠性,往往需要数年乃至十余年的反复试错与工艺迭代才能逐步逼近行业标杆水平。与此同时,规模效应带来的成本优势进一步强化了这一壁垒——头部企业凭借庞大的产量分摊固定成本,在原材料采购、设备折旧和研发投入上均摊成本更低,单位产品制造成本显著低于新进入者。
学习曲线与规模效应的叠加,使得新进入者在成本和质量两个维度上同时承压,形成“越做越亏、越亏越难做”的恶性循环,最终被迫退出市场。
十、供应链生态控制权。
头部企业通过参股、控股或长期协议等方式,对关键零部件供应商形成深度绑定,从而在供应链的稳定性、技术协同和成本控制上建立起系统性优势。这种控制权不仅体现在对上游资源的锁定,在供应链的稳定性、响应速度和成本控制上建立起系统性的竞争优势。还体现在对下游渠道和终端服务网络的掌控上。
头部企业通过自建或控股经销商网络、设立区域服务中心、培训认证维修网点等方式,将服务触角延伸至田间地头,形成覆盖售前、售中、售后的全链条服务闭环。用户在选择农机产品时,不仅关注产品本身的性能参数,更看重后续的维修便利性、配件供应及时性和服务响应速度。
结语:规模不是万能的,甚至还存在规模不经济的问题,但缺乏规模却是万万不能的。
农机装备制造行业的竞争本质上是体系竞争、生态竞争,新进入者若不能在短期内构建起覆盖研发、制造、供应链、服务全链条的体系能力,便难以在成本、质量、服务三个维度上同时建立竞争优势。
行业格局一旦形成,后来者面临的不仅是单一维度的挑战,而是多维度的系统性壁垒叠加,这种叠加效应使得后来者即便在某一环节取得突破,也难以撼动整体竞争格局。
因此,农机装备行业的后来者或弱势企业,首先要考虑的就是如何建立属于自己的规模效应,“差异化永远是第二好的战略”,规模化才是第一好的战略。没有规模,差异化便失去了赖以生存的成本基础和服务网络支撑;有了规模,差异化战略才能获得足够的成本空间与服务密度来支撑其落地。因此,对于新进入者而言,首要战略任务不是追求产品形态的标新立异,而是选定一个细分赛道,在局部市场率先构建起可复制的规模优势。
行业竞争到最后,一家是大企业之间的规模之争,规模竞争不可逃避,企业要成为行业的主流企业,一定要建立自己的规模护城河,一旦有了超大规模效应,就能和竞争对手形成恐怖平衡,轻易不会受攻击,也轻易不会垮台,有一句话说:企业大了,想倒都难!这就是规模效应的终极意义——它不仅是竞争的护城河,更是生存的保险栓。
小程序扫码观看
更多农机资讯尽在农机一键查
版权声明:本文仅代表作者观点,不代表农机新闻网立场。 本文为分享行业信息所用,如需转载,请联系原作者。
网友评论仅供其表达个人看法,并不代表农机新闻立场。